Monabanq Pay

- 164.00 Avis
- 4,5
- Téléchargements
- 50 000+
 Analyse par Appgk
Monabanq Pay est l’application de paiement de Monabanq que j’ai trouvée intéressante surtout pour une raison très concrète : elle rapproche deux gestes que l’on fait souvent dans la même journée, régler un achat sans contact et envoyer de l’argent à quelqu’un à partir de son numéro de mobile. L’ensemble reste volontairement ciblé. On n’est pas face à une application bancaire qui cherche à tout remplacer, mais devant un outil de finance mobile pensé pour simplifier certains paiements du quotidien.
Après l’avoir utilisée, mon impression est positive, avec une réserve importante : la qualité de l’expérience dépend beaucoup de la préparation du téléphone et de la situation du destinataire. Quand tout est correctement configuré, le parcours est direct. En revanche, un blocage peut vite sembler mystérieux si l’on ne sait pas s’il vient de l’application, du mobile, de la connexion ou du compte utilisé. C’est précisément sur ces petits points de friction que cette revue veut être utile.
Ce que Monabanq Pay apporte vraiment au quotidien
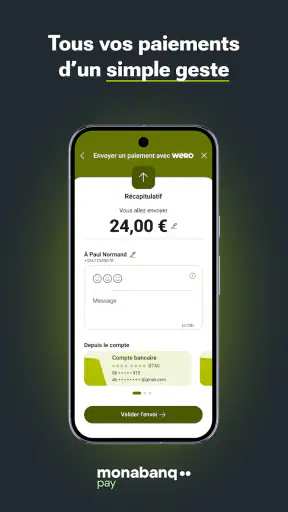
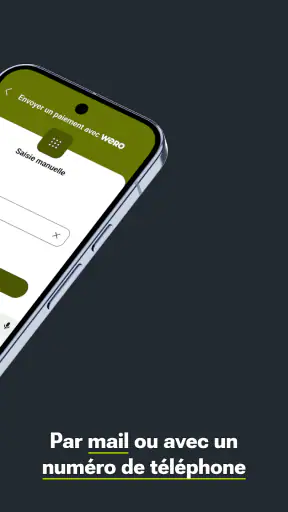
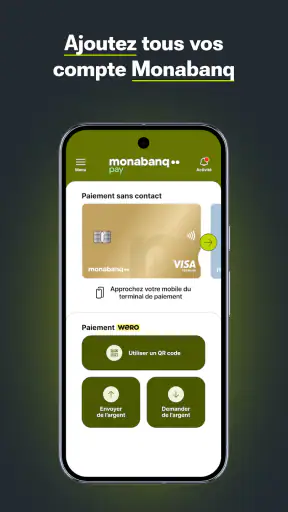
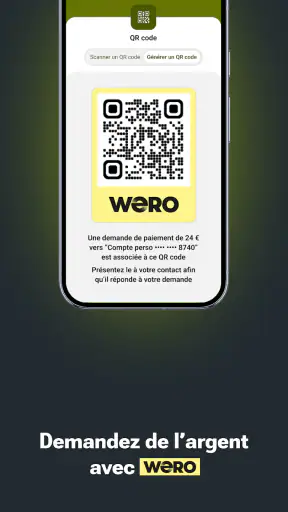
Le principe est facile à comprendre. L’application permet d’effectuer des paiements sans contact et de réaliser un virement en utilisant un numéro de téléphone mobile. Pour moi, cette combinaison répond à deux besoins différents : payer rapidement dans un commerce et rembourser une personne sans lui demander immédiatement ses coordonnées bancaires complètes.
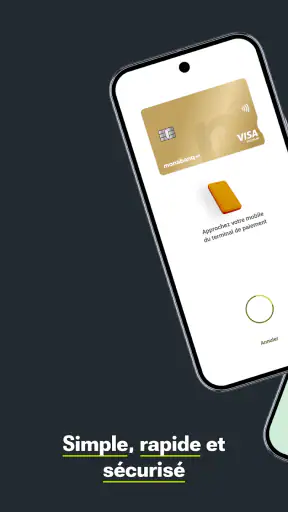
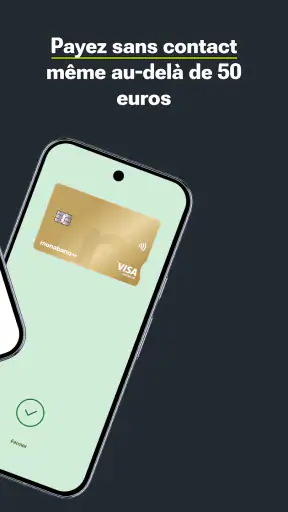
Le premier usage est celui que l’on remarque le plus vite. Au lieu de sortir une carte, je peux utiliser le téléphone comme moyen de paiement lorsque le contexte s’y prête. C’est pratique dans une file d’attente, pour un petit achat ou lorsque le portefeuille est resté dans un autre sac. Le gain n’est pas spectaculaire à chaque opération, mais il devient appréciable quand le téléphone est déjà dans la main.
Le virement par numéro de mobile vise un autre scénario. Imaginez une sortie entre amis : une personne avance l’addition, puis chacun lui reverse sa part. Avec Monabanq Pay, l’idée est de partir du contact téléphonique plutôt que de recopier une suite de coordonnées. Cela réduit une source classique d’erreur, notamment quand on fait l’opération rapidement depuis une conversation de groupe.
Il faut toutefois garder une distinction claire entre les deux fonctions. Le paiement sans contact dépend de la compatibilité et de la configuration du téléphone, tandis que le virement dépend de l’identification correcte du destinataire. Si l’un fonctionne mal, cela ne signifie pas forcément que l’autre est inutilisable. Cette séparation aide à diagnostiquer un problème au lieu de conclure trop vite que toute l’application est en panne.
Monabanq Pay est développée par Monabanq et distribuée gratuitement. Elle appartient donc à la catégorie des applications financières accessibles sans coût d’achat, avec une classification PEGI 3 qui la rend adaptée à un public très large. Sa note moyenne de 4,5, fondée sur environ 1,3 millier d’évaluations, montre un accueil globalement favorable, même si une note ne remplace jamais un essai dans son propre environnement.
Nos actualités à lire ensuite
Voir toutes les actualités
Le premier point de friction : savoir ce que l’on essaie de faire
La difficulté la plus banale vient parfois d’une attente trop large. Le nom Monabanq Pay peut donner l’impression d’une application bancaire complète, alors que son intérêt principal se situe dans le paiement et le transfert mobile. Si vous cherchez à gérer toute votre relation bancaire, à explorer des services très variés ou à remplacer chaque fonction de votre espace bancaire habituel, vous risquez de la trouver limitée.
À l’inverse, si votre besoin est précis, l’application a davantage de sens. Je la vois comme une couche pratique pour les opérations courantes, pas comme un tableau de bord financier universel. Cette nuance est importante avant l’installation : elle évite de juger négativement un outil simplement parce qu’il ne poursuit pas le même objectif qu’une application bancaire traditionnelle.
Les meilleurs aspects de Monabanq Pay
Points à retenir à propos de Monabanq Pay
Un autre blocage fréquent apparaît lorsque l’on tente un virement vers un numéro de téléphone sans vérifier le contact sélectionné. Les doublons dans le carnet d’adresses, les anciens numéros ou les contacts enregistrés sous des noms proches peuvent créer une hésitation. Mon conseil est simple : avant de valider, relisez attentivement l’identité affichée et le montant. La rapidité du parcours ne doit pas remplacer cette vérification.
Préparer le téléphone avant de chercher une panne
La version actuelle indiquée pour Monabanq Pay est la 2.7.0 et l’application demande au minimum iOS ou Android 10. Ce point mérite d’être contrôlé avant toute tentative de dépannage. Sur un appareil ancien, l’installation ou le comportement général peut être différent de celui observé sur un téléphone plus récent. Inutile de multiplier les réinstallations si le système n’est pas compatible.
Je recommande aussi de commencer par une vérification très simple : installer l’application depuis la boutique officielle du téléphone, puis ouvrir une session dans de bonnes conditions de réseau. Une connexion instable peut interrompre une validation ou laisser croire qu’une opération n’a pas été prise en compte. Dans ce cas, le réflexe le plus sûr est de consulter l’état de l’opération avant de recommencer, afin d’éviter un doublon.
Pour le paiement sans contact, il faut ensuite vérifier que le téléphone est bien prêt à jouer ce rôle. Le réglage du paiement mobile, la fonction sans contact du mobile et le choix du service de paiement peuvent influencer le résultat. Je conseille de contrôler ces éléments avant de se rendre en caisse, plutôt que de découvrir le problème au moment où la file avance.
Cette préparation est particulièrement utile lors d’un changement de téléphone. Une application financière ne se comporte pas nécessairement comme une simple application de lecture ou de messagerie. Il faut reprendre calmement l’accès au compte et vérifier que le nouveau mobile est bien celui utilisé pour les paiements. Si l’ancien appareil fonctionne encore, je préfère effectuer la transition avant de le réinitialiser.
Il est également judicieux de garder une solution de secours. Pour un déplacement ou un achat important, je prends encore une carte ou un autre moyen de paiement. Ce n’est pas une critique particulière contre Monabanq Pay : tout paiement mobile dépend d’un téléphone chargé, correctement configuré et accepté par le terminal. La commodité est réelle, mais elle ne supprime pas les contraintes matérielles.
Captures d’écran
Une méthode simple quand un paiement ou un virement échoue
Quand une opération ne passe pas, je déconseille de répéter immédiatement le même geste. Je commence par identifier le type d’échec. Le téléphone n’est-il pas reconnu par le terminal ? Le virement reste-t-il en attente ? Le contact choisi n’est-il pas celui attendu ? Ces questions paraissent élémentaires, mais elles évitent de mélanger trois problèmes différents.
Pour un paiement sans contact, je vérifie d’abord que le mobile est déverrouillé de la manière attendue et que la zone de contact est présentée correctement au terminal. Je laisse quelques instants au terminal pour réagir, puis je regarde si le commerçant voit une transaction en cours. Si rien ne se produit, un paiement par carte peut servir de comparaison immédiate. Si la carte passe mais pas le téléphone, l’origine est probablement liée au mobile ou à sa configuration plutôt qu’au compte bancaire.
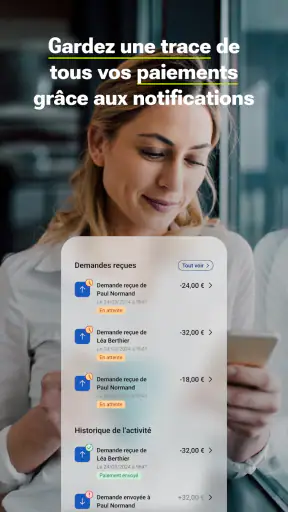
Pour un virement par numéro de mobile, je relis le numéro ou le contact, le montant et le destinataire avant toute nouvelle tentative. Si l’opération semble avoir été acceptée, je ne la relance pas simplement parce qu’une notification tarde à apparaître. Le meilleur réflexe consiste à consulter l’historique ou l’état affiché dans l’application, puis à demander au destinataire de vérifier de son côté.
Un scénario réaliste illustre bien cette prudence. Je dois rembourser ma part d’un repas, mais la connexion ralentit au moment de la validation. L’écran ne réagit pas immédiatement. Au lieu de fermer l’application et de recommencer, je vérifie d’abord si le virement apparaît comme effectué. Cette minute de patience peut éviter un double paiement, surtout lorsque l’autre personne reçoit une confirmation avant moi.
Si l’application semble figée, je ferme puis rouvre la session, en évitant d’enchaîner plusieurs validations. Je contrôle ensuite la connexion et la disponibilité générale du téléphone. Une mise à jour vers la version proposée par la boutique peut aussi être pertinente si l’application n’est pas à jour. Ces gestes restent généraux, mais ils sont plus sûrs qu’une modification hasardeuse des réglages ou une suppression précipitée de l’application.
La réinstallation doit rester une étape de dernier recours, notamment parce qu’elle peut demander de refaire les vérifications d’accès. Avant de la tenter, je m’assure de connaître mes identifiants et de pouvoir récupérer l’accès au compte. Pour une application financière, cette précaution est plus importante que la recherche d’une solution instantanée.
Quand le problème vient du terminal, du réseau ou du destinataire
Il est tentant d’accuser l’application dès qu’un paiement ne fonctionne pas, mais le terminal du commerçant peut aussi être en cause. Un terminal momentanément indisponible, une connexion défaillante dans le magasin ou une incompatibilité avec le mode de paiement mobile peuvent produire un résultat identique pour l’utilisateur : rien ne se passe. Tester un autre terminal ou demander au commerçant de relancer la demande permet parfois de distinguer ces situations.
Le réseau est une autre variable. Dans un sous-sol, un transport bondé ou un magasin mal couvert, la validation peut prendre plus de temps. Je préfère attendre une confirmation claire plutôt que multiplier les essais. Cette règle est particulièrement importante pour les virements, car une lenteur d’affichage ne signifie pas forcément que l’opération n’a pas été enregistrée.
Le virement par numéro de téléphone suppose aussi que le destinataire soit correctement identifiable dans le parcours prévu. Une personne qui a changé de numéro, un contact mal enregistré ou un destinataire qui n’utilise pas le service de la manière attendue peut compliquer l’envoi. Dans ce cas, il vaut mieux vérifier ensemble les informations affichées avant de confirmer, plutôt que d’envoyer à un contact ressemblant.
Pour les dépenses importantes, je recommande de réserver Monabanq Pay aux opérations dont le contexte est clair. Pour une petite avance entre proches, la simplicité du numéro de mobile est un avantage. Pour une somme élevée ou un bénéficiaire inhabituel, je prends davantage de temps pour contrôler l’identité et le récapitulatif. La rapidité doit rester au service de la précision.
Ce que l’application change face aux solutions habituelles
Face à une application bancaire classique, Monabanq Pay paraît plus spécialisée. Une application bancaire complète est généralement préférable lorsque je veux consulter une vue étendue de mes finances, gérer plusieurs produits ou effectuer des démarches plus larges. Monabanq Pay devient plus intéressante lorsque mon objectif immédiat est de payer avec le téléphone ou de transférer de l’argent depuis un numéro mobile.
Face au paiement par carte, son avantage est la disponibilité du téléphone. Je peux éviter de chercher mon portefeuille, mais je gagne surtout en confort lorsque le mobile est déjà déverrouillé et prêt à l’emploi. La carte reste néanmoins plus rassurante comme solution de repli, notamment si la batterie est faible ou si le terminal refuse le paiement mobile.
Face à un virement bancaire traditionnel, le numéro de téléphone rend l’échange plus naturel dans un contexte entre particuliers. Je n’ai pas besoin de demander à un ami de retrouver toutes ses coordonnées pour un remboursement courant. En contrepartie, il faut être très attentif au contact sélectionné. La simplification de la saisie ne dispense pas de vérifier le destinataire.
Enfin, face aux portefeuilles mobiles généralistes, l’intérêt de Monabanq Pay dépend surtout de votre relation avec Monabanq et de vos habitudes. Si vous utilisez déjà une autre solution qui répond parfaitement à vos paiements, le changement ne sera pas forcément décisif. Si vous cherchez précisément une expérience liée à Monabanq et un transfert par numéro de mobile, elle est plus cohérente que l’empilement de plusieurs applications.
À qui je la conseille, et à qui je la déconseille
Je conseille Monabanq Pay aux clients de Monabanq qui veulent un moyen rapide de payer avec leur téléphone et de rembourser leurs proches sans manipuler systématiquement des coordonnées bancaires. Elle convient aussi aux personnes qui préfèrent des parcours courts, à condition d’accepter de prendre quelques secondes pour contrôler chaque confirmation.
Elle est particulièrement adaptée à un usage quotidien léger : partager une dépense, régler un achat courant, ou disposer d’une solution mobile lorsque la carte n’est pas immédiatement accessible. Les personnes qui changent souvent de téléphone devront toutefois prévoir un peu de temps pour remettre en place leur environnement de paiement.
Je la conseillerais moins à quelqu’un qui recherche une application financière tout-en-un. Si votre priorité est l’analyse détaillée du budget, la gestion de nombreux services ou une vision très large de vos comptes, une application bancaire plus complète sera probablement plus adaptée. De même, si vous ne souhaitez pas dépendre du téléphone pour payer, la carte traditionnelle restera plus simple.
Le nombre d’installations dépasse cinquante mille, ce qui montre que l’application a déjà trouvé son public sans donner l’impression d’un outil omniprésent. Elle est gratuite et classée PEGI 3, mais ces éléments ne doivent pas faire oublier sa nature financière : je recommande de protéger l’accès au téléphone et de vérifier les opérations avec le même sérieux que dans n’importe quel service bancaire.
Mon verdict après une utilisation attentive
Monabanq Pay me paraît réussie lorsqu’on l’utilise pour ce qu’elle est : une application de paiement de Monabanq centrée sur le sans-contact et le virement par numéro de mobile. Son intérêt ne vient pas d’une profusion de fonctions, mais de la réduction de quelques étapes dans des situations très courantes. Pour rembourser un proche ou payer rapidement avec son téléphone, cette approche est claire et pertinente.
Sa principale faiblesse est aussi liée à cette simplicité apparente. Dès qu’un réglage du téléphone, un terminal ou un destinataire pose problème, l’utilisateur doit lui-même déterminer l’origine du blocage. Les bonnes pratiques sont donc essentielles : vérifier la compatibilité du système, préparer le paiement mobile, contrôler le contact, consulter l’état d’une opération avant de la répéter et garder une solution de secours.
Avec sa sortie le 5 février 2025 et sa version actuelle 2.7.0, l’application s’inscrit dans une expérience encore récente, mais déjà suffisamment lisible pour un usage ciblé. Je la recommande à un ami qui veut simplifier ses paiements Monabanq sans chercher à remplacer toute son application bancaire. Le bon choix dépend moins du nombre de fonctions que de la fréquence réelle de vos paiements mobiles. Si ce besoin revient souvent, Monabanq Pay peut devenir un outil pratique. Sinon, une carte ou l’application bancaire habituelle restera peut-être la solution la plus directe.
FAQ sur Monabanq Pay
Qu’est-ce que Monabanq Pay et à quoi sert cette application ?
Monabanq Pay est une solution de paiement mobile destinée aux clients de Monabanq. Elle permet généralement d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés du paiement sans contact, sans devoir sortir sa carte bancaire à chaque transaction. L’application s’intègre à l’environnement bancaire Monabanq et peut simplifier les paiements du quotidien, tout en affichant les informations et conditions propres au service.
Quels appareils sont compatibles avec Monabanq Pay ?
La compatibilité dépend du modèle de téléphone, de son système d’exploitation, de la présence de la technologie NFC et des conditions définies par Monabanq. Sur Android, un appareil récent équipé du NFC est généralement nécessaire, tandis que les utilisateurs d’iPhone peuvent être soumis aux possibilités offertes par Apple et par le service bancaire. Avant l’installation, il est conseillé de vérifier la liste officielle des appareils compatibles et les versions minimales requises.
Comment ajouter ma carte bancaire et effectuer un paiement avec Monabanq Pay ?
Après avoir installé Monabanq Pay, l’utilisateur doit suivre les étapes d’activation proposées dans l’application et enregistrer une carte Monabanq éligible. Une vérification d’identité ou une validation depuis l’espace client peut être demandée pour sécuriser l’opération. Une fois la carte configurée, il suffit habituellement de déverrouiller le téléphone, de l’approcher du terminal sans contact et de confirmer le paiement lorsque cela est requis.
Monabanq Pay est-il sécurisé pour les paiements mobiles ?
Monabanq Pay repose sur plusieurs mécanismes de sécurité, notamment le verrouillage du téléphone, l’authentification de l’utilisateur et la protection des données de paiement. Le commerçant ne reçoit pas nécessairement les mêmes informations qu’avec une carte physique, selon la technologie utilisée. Malgré cela, il reste important d’activer un code ou une biométrie fiable, de ne jamais communiquer ses identifiants et de signaler rapidement toute perte du téléphone ou opération suspecte.
Monabanq Pay est-il gratuit et fonctionne-t-il à l’étranger ?
Les frais éventuels et les conditions d’utilisation de Monabanq Pay dépendent de l’offre bancaire, de la carte associée et des règles tarifaires de Monabanq. Le paiement mobile peut ne pas entraîner de coût supplémentaire, mais des frais liés à la transaction, au change ou à l’utilisation de la carte à l’étranger peuvent s’appliquer. Avant un voyage, consultez la grille tarifaire et vérifiez que le paiement sans contact est accepté dans le pays visité.